Paula Herrera
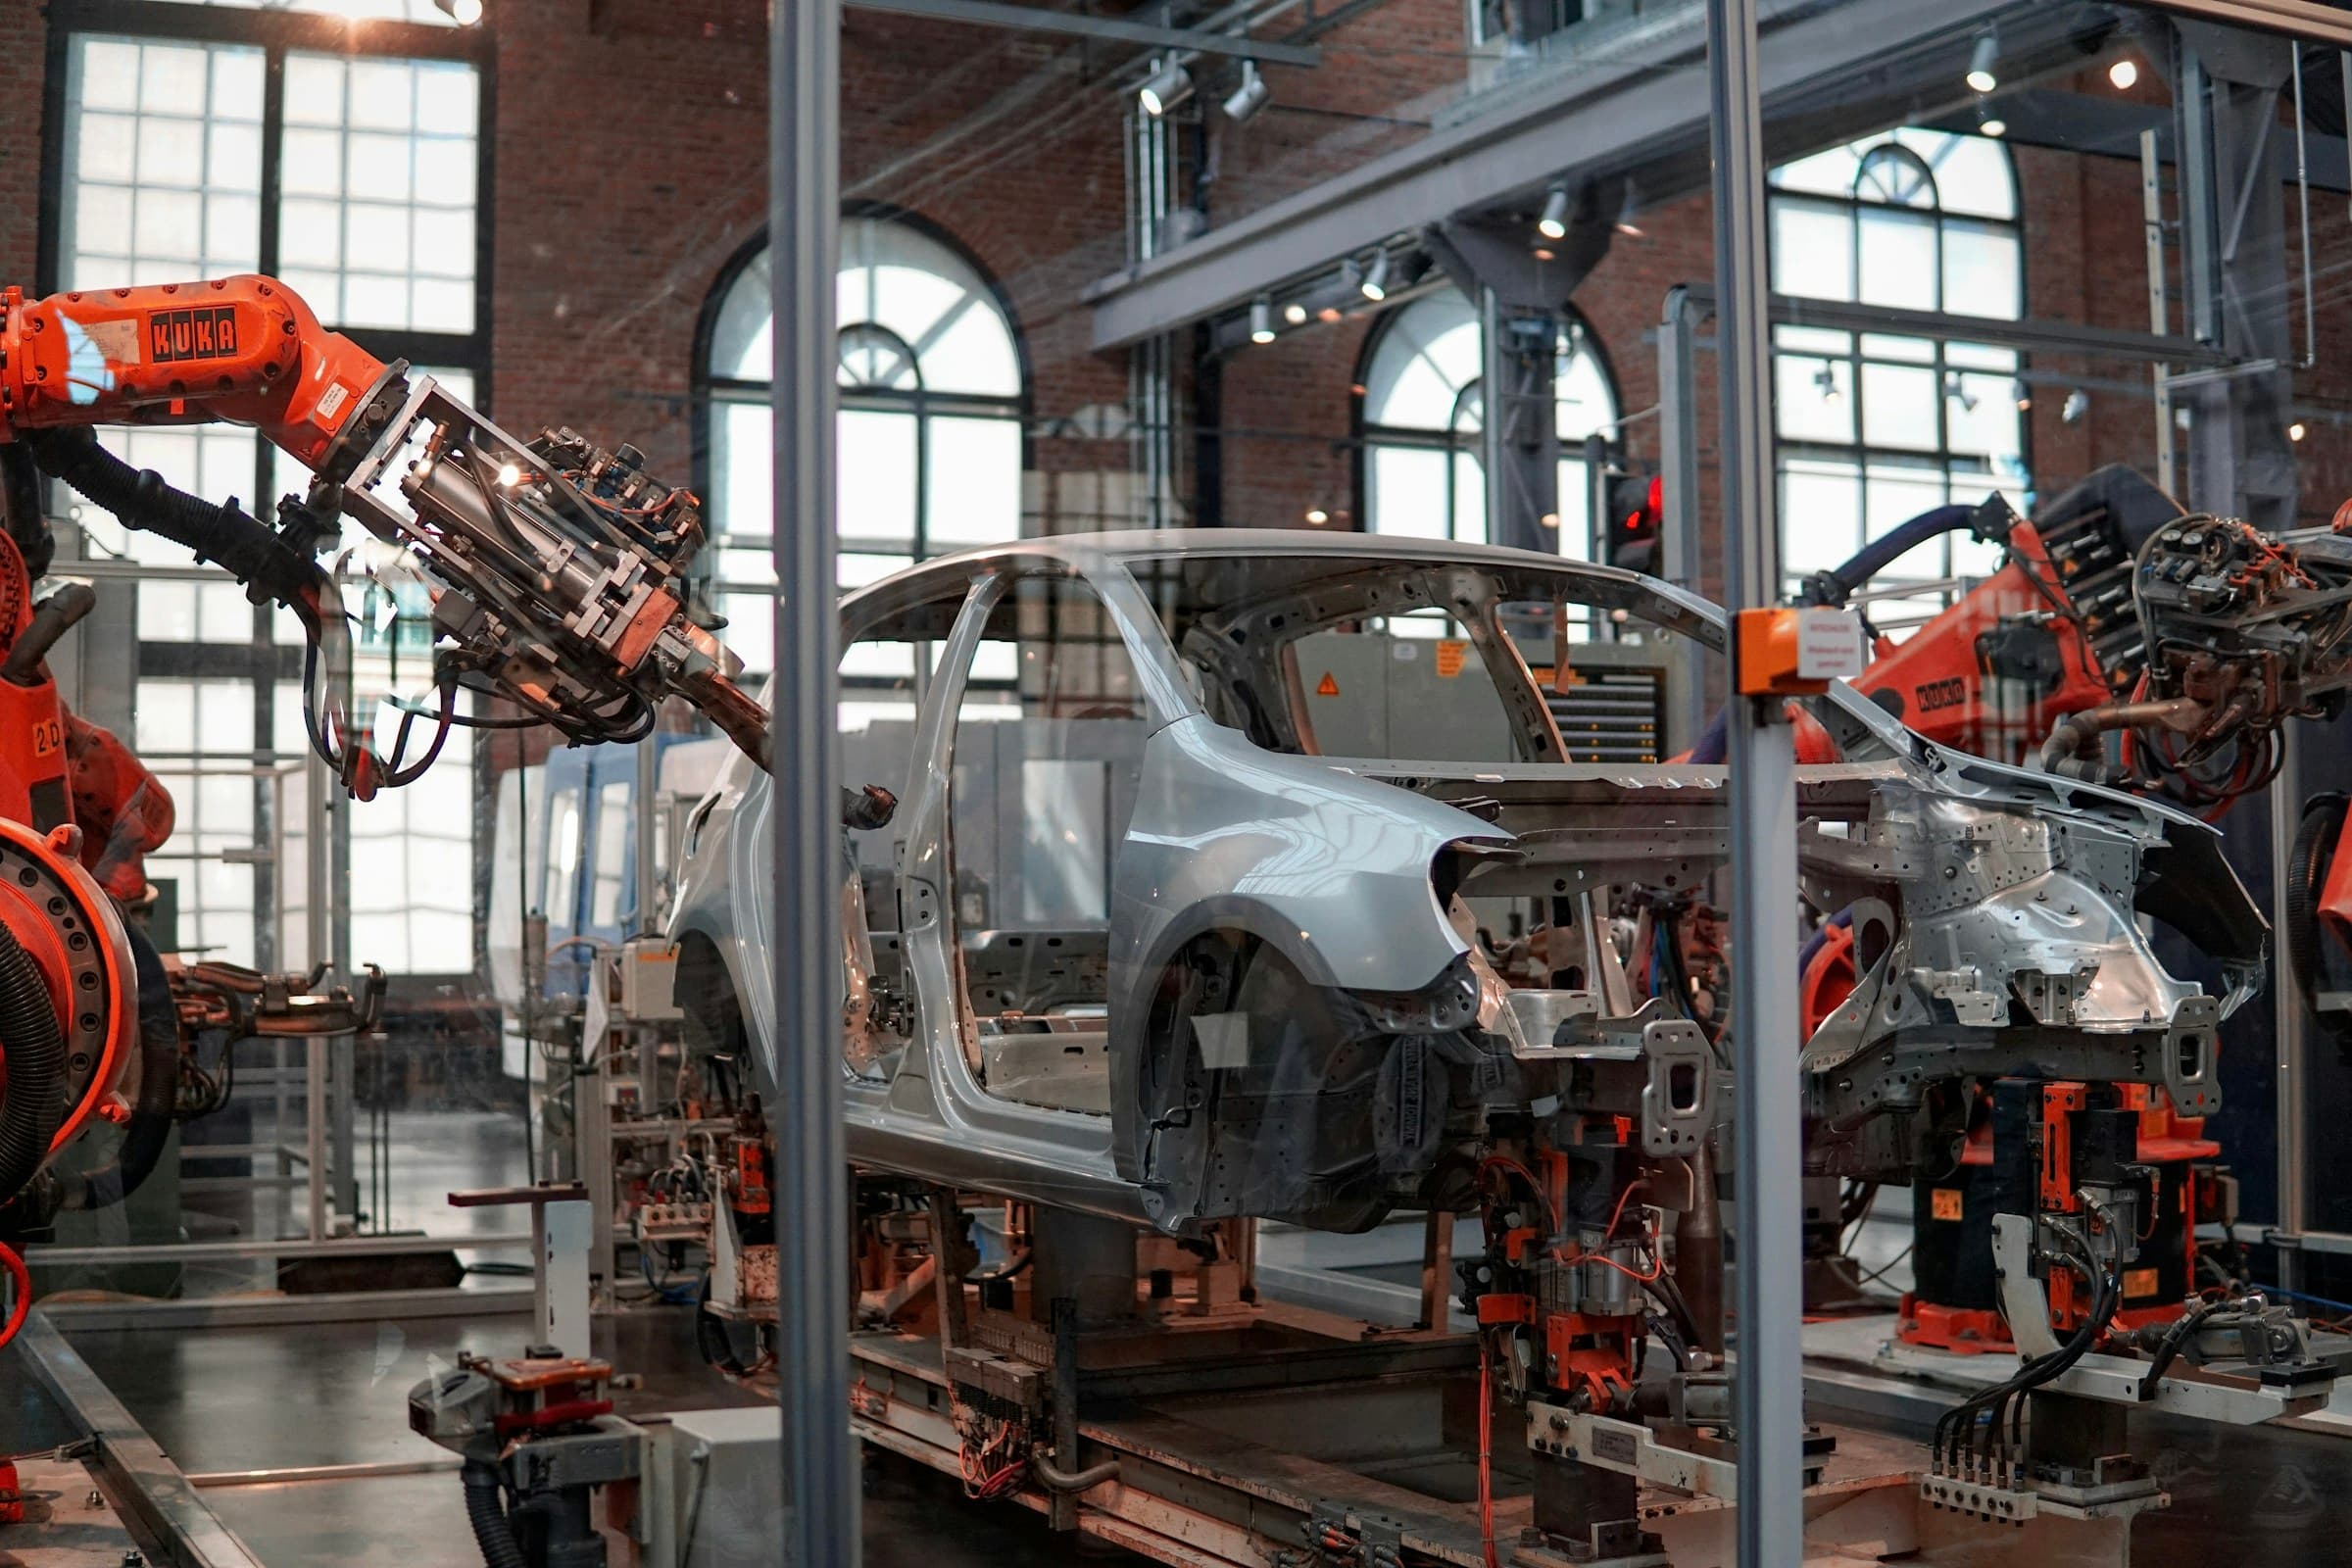
Aparco el Omoda 5 en la Zona Franca de Barcelona un jueves de julio de 2026, con el cinturón litoral cortado por obras y el tráfico compactado en tres carriles improvisados, justo en el mismo asfalto donde durante décadas salieron los Nissan en cadena, y algo no me cuadra: el volante responde con una precisión que no esperaba de una marca que en España casi nadie conocía hace tres años. Desde el primer giro de volante notas que Chery no ha venido a probar suerte, ha venido a quedarse. Y no es la única. Ford y Geely acaban de firmar una joint venture para producir en Valencia a partir de 2028, BYD negocia —aunque Volkswagen lo desmiente oficialmente— quedarse con parte de una planta en Dresde, y Nissan negocia con Chery fabricar en Sunderland. El arancel del 35% que la Unión Europea impuso a los coches eléctricos chinos iba a frenar la avalancha. Frenó las importaciones. No frenó a China: le vendió las fábricas.
Un "made in Barcelona" que ya no es solo una etiqueta
Chery, a través de su marca Omoda/Jaecoo y el vehículo de inversión Ebro-EV Motors, lleva fabricando en la antigua planta barcelonesa de Nissan desde noviembre de 2024. El objetivo declarado: 50.000 unidades entre 2026 y 2027, hasta 150.000 en 2029, con una inversión público-privada de 400 millones de euros. Son cifras que suenan bien en un comunicado de prensa.
Habiendo probado más de 200 coches en los últimos años, te lo digo sin filtro: el Omoda 5 no es el coche con el que sueñas de niño, pero tampoco es el cacharro que algunos esperaban de una marca china recién llegada. Lo que sientes al volante es algo que ninguna ficha técnica transmite: la suspensión filtra bien el firme irregular de las calles del Poblenou, el motor cumple sin sobresaltos. Es un coche competente, con una dirección que recuerda más al Seat Arona que probé el año pasado que a cualquier prejuicio sobre coches chinos —comunica lo justo, sin ruido de fondo—, hecho —literalmente— sobre la misma línea donde antes se montaba el Nissan NV200. Mismo asfalto, logo distinto en el capó. No es una anécdota bonita: es el resumen de todo lo que viene después.
El mapa industrial chino en España (y en media Europa)
Barcelona no es un caso aislado en el mapa europeo. Es la punta de un iceberg con al menos diez plantas anunciadas por fabricantes chinos en Europa desde septiembre de 2023, según Transport & Environment. Se reparten así:
- España (Barcelona operativa; Galicia, con MG/SAIC, en estudio)
- Hungría
- Austria
- Bélgica
- Eslovaquia
| Movimiento | Estado real (agosto 2026) | Fecha clave |
|---|---|---|
| Chery – Barcelona (Zona Franca) | Produciendo, 400M€ invertidos | Operativa desde nov. 2024 |
| Ford-Geely – Valencia (Almussafes) | Joint venture firmada (Ford 66% / Geely 34%) | Producción desde 2028 |
| BYD – Dresde (ex Volkswagen) | Negociación reportada, desmentida oficialmente por VW | Sin confirmar |
| Chery-Nissan – Sunderland | Acuerdo NO vinculante para la Línea 1 | Objetivo año fiscal 2027 |
No todos estos acuerdos pesan igual, aunque el titular los mezcle sin distinción — y ahí empieza la confusión. A día de hoy, 25 de agosto de 2026, Chery en Barcelona es un hecho consumado, con coches saliendo de fábrica ahora mismo. Ford-Geely en Valencia es un contrato firmado con reparto societario público. Sunderland es una intención sin firma definitiva. Y BYD en Dresde, pese a los titulares, es un rumor que Volkswagen ha calificado directamente de "incorrecto". Tratar los cuatro como si fueran lo mismo es el error más común de esta cobertura.
Por qué el 35% de arancel hundió a SAIC y disparó a BYD
¿Tiene sentido que el mismo arancel provoque efectos opuestos según la marca? Sí, si miras el porcentaje real que paga cada una. SAIC (MG), gravada con ese mismo 35%, ha visto caer sus importaciones de eléctricos casi a la mitad entre 2023 y 2025. BYD, que solo paga un 17%, las ha más que duplicado en el mismo periodo (ya le disputa el liderato a Tesla en media Europa, como contamos en su sorpasso al Model Y).
Diseñado para proteger la industria europea, el arancel ha terminado premiando a quien más rápido se instala aquí y castigando a quien se resiste. Es un incentivo casi perverso: cuanto menos localizas, más pagas (una ironía que Bruselas probablemente no había calculado). Hay una fuga que nadie discute lo suficiente: las baterías chinas, con un arancel de apenas el 1-3%, se han multiplicado por siete en importaciones a la UE desde 2020. El coche puede llevar chapa europea.
La celda, casi siempre, sigue siendo china.
La matemática del empleo que nadie te cuenta
"Las plantas siguen abiertas, los empleos se mantienen" es el titular fácil.
Es solo cierto a medias.
Cuando Nissan cerró Barcelona en 2021, se destruyeron 3.000 empleos directos y unos 20.000 indirectos, entre proveedores, logística y talleres auxiliares. Chery anuncia ahora 1.200-1.250 puestos en su fase inicial. Su propio objetivo de llegar a esa cifra de 3.000 puestos directos —la paridad con lo perdido, no una mejora— no llega hasta 2030. Nueve años después del cierre. Y de los 20.000 empleos indirectos, ningún plan público habla de recuperarlos.
Es frustrante que se venda como una victoria industrial algo que, en el mejor de los casos, es una recuperación parcial y lenta. Tampoco es un fenómeno aislado en el resto de la industria del continente: la planta de Stellantis en Mirafiori ha llegado a parar semanas enteras por una utilización de apenas el 20% de su capacidad, el mismo síntoma de sobrecapacidad que explica por qué Ford necesitaba un socio para Valencia. CCOO plantea la llegada de Geely como una oportunidad si la actividad "no se limita al ensamblaje básico" —una condición razonable (sinceramente, de las más sensatas que ha planteado un sindicato en toda esta historia), y también una admisión de que el riesgo de que así sea es real. El edificio se mantiene. La escala de empleo, no tanto.
Volkswagen pide aranceles para los PHEV chinos... mientras negocia con BYD
Aquí está la contradicción que ningún comunicado corporativo va a explicarte. Volkswagen presiona a Bruselas para que extienda los aranceles a los híbridos enchufables chinos, que ya rozan el 30% de cuota en ese segmento según Carwow España. Al mismo tiempo, y de forma no confirmada oficialmente, la propia Volkswagen negocia ceder parte de su antigua Fábrica Transparente de Dresde a BYD —algo que ya apuntábamos al analizar el ID.2 de 25.000 euros y las baterías de CATL en Martorell. Su CEO, Oliver Blume, ha llegado a calificar el reparto de capacidad ociosa con fabricantes chinos como una "solución inteligente".
Volkswagen la ha desmentido públicamente. No he podido confirmar de forma independiente los términos exactos de esa negociación, así que trátalo como lo que es: reportado, no confirmado. El contraste con Ford-Geely, un acuerdo firmado y público sin ambigüedad, es revelador. Un fabricante pide protección arancelaria en público mientras, en privado, valora sentarse a negociar con quien pide que le paren. Si te gusta conducir de verdad, esto puede sonarte lejano. Si pagas la financiación de tu próximo coche, no debería.
El veredicto: ¿lo compraría con mi dinero?
Los BEV chinos siguen siendo, de media, un 21% más baratos que sus equivalentes europeos, incluso con el arancel puesto. Eso, para el bolsillo del comprador español, es real y es hoy. Mi experiencia se limita a haber probado el Omoda 5 y algún PHEV chino de importación directa, no toda la gama que está por llegar de Ford-Geely ni el hipotético BYD de Dresde, así que no puedo hablarte de coches que todavía no existen.
Con mi propio dinero, hoy, elegiría el Omoda 5 antes que un Dacia Duster de acceso que probé hace unos meses: por un precio similar, el chino trae más equipamiento de serie. La dirección no te emociona, pero tampoco te decepciona, y el ahorro es de los que se notan en la cuota mensual (no en un folleto de marketing). Lo que no compraría es el relato de que "aquí no ha cambiado nada". Ha cambiado la marca, el reparto de beneficios y, probablemente, dónde se diseña el próximo modelo. La fábrica de Barcelona sigue soldando chapa; el resto es bastante más complicado. La pregunta que deberías hacerte no es si el coche vale su precio —vale—, sino de quién es realmente el negocio que hay detrás.